포털에서 환율을 검색하면 숫자가 하나 뜹니다. 그 숫자로 계산해서 은행에 가면 금액이 다릅니다. 잘못 본 게 아닙니다.
그 숫자로는 아무도 환전하지 않습니다.
은행 고시표를 열면 같은 날 같은 통화에 환율이 다섯 개 적혀 있습니다. 이 글은 그 다섯 개가 왜 다른지, 그리고 “환율 우대 90%”가 정확히 무엇을 깎아주는지를 정리한 것입니다.
환율이 앞으로 어떻게 될지는 다루지 않습니다. 고시표를 읽는 법만 씁니다.
목차
① 고시표에 환율이 다섯 개 있다
은행 앱에서 환율 화면을 열면 보통 이렇게 생겼습니다.
| 고시표에 적힌 이름 | 언제 쓰이나 | 누가 유리한 쪽인가 |
|---|---|---|
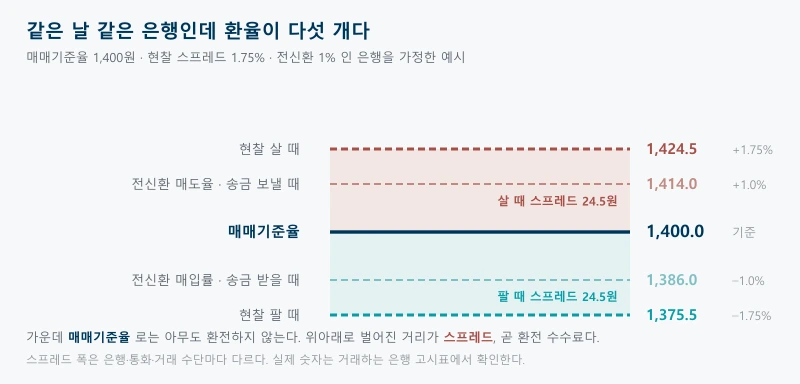
| 현찰 사실 때 | 지폐를 받아갈 때 | 가장 비싸다 |
| 송금 보내실 때 전신환 매도율 | 해외 송금, 외화 계좌 입금 | 현찰보다 싸다 |
| 매매기준율 | 계산의 출발점 | 고객이 쓰는 환율이 아니다 |
| 송금 받으실 때 전신환 매입률 | 해외에서 외화를 받을 때 | 기준율보다 적게 받는다 |
| 현찰 파실 때 | 남은 지폐를 원화로 바꿀 때 | 가장 적게 받는다 |
가운데 매매기준율이 기준점입니다. 은행이 그날 외화를 사고팔 때 쓰는 기준 가격이라고 보면 됩니다. 포털에 뜨는 숫자가 대개 이것입니다.
그런데 고객이 이 가격으로 거래하지는 않습니다. 위아래로 벌어진 네 개가 실제로 적용되는 환율입니다.
전신환이라는 말이 낯설 수 있습니다. 지폐가 아니라 전산으로만 오가는 외화를 뜻합니다.
해외 송금, 외화 계좌, 해외주식 매수 대금이 전부 여기에 들어갑니다. 지폐를 주고받지 않으니 은행 입장에서 비용이 덜 들고, 그래서 현찰보다 환율이 유리합니다.
② 그 차이가 환전 수수료다
매매기준율과 실제 적용 환율 사이의 거리를 스프레드라고 합니다. 이게 곧 환전 수수료입니다.
환전할 때 “수수료 얼마”라고 따로 떼어 가는 항목이 안 보이는 이유가 여기 있습니다. 수수료가 환율 안에 들어가 있습니다.
계산식은 단순합니다.
- 적용 환율 = 매매기준율 × (1 ± 스프레드율)
- 외화를 살 때는 +, 팔 때는 −
스프레드율은 통화마다, 은행마다, 거래 수단마다 다릅니다. 미국달러를 기준으로 보면 현찰은 1.75% 안팎, 전신환은 1% 안팎인 경우가 많지만 고정된 숫자가 아닙니다. 거래하는 은행 고시표에서 확인해야 합니다.
매매기준율이 1,400원이고 현찰 스프레드가 1.75%인 은행이라면 이렇게 됩니다.
- 스프레드 = 1,400 × 1.75% = 24.5원
- 현찰 살 때 = 1,400 + 24.5 = 1,424.5원
- 현찰 팔 때 = 1,400 − 24.5 = 1,375.5원
샀다가 바로 되팔면 49원이 비는 셈입니다. 환율이 전혀 움직이지 않아도 그렇습니다.
③ 우대 90%는 환율이 90% 깎이는 게 아니다
여기가 가장 많이 오해받는 지점입니다.
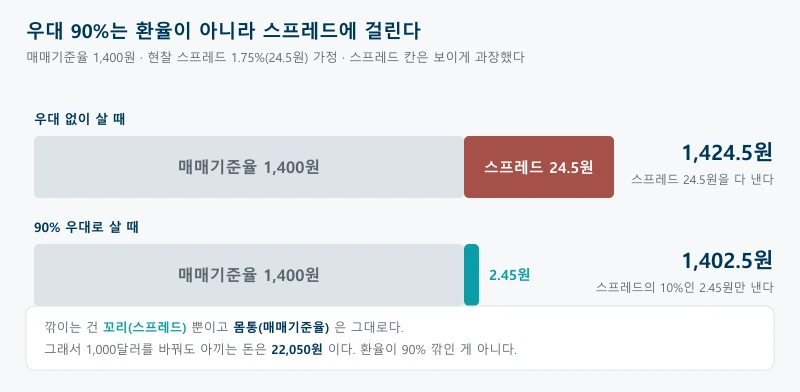
“환율 우대 90%”는 환율을 90% 깎아준다는 뜻이 아닙니다. 1,400원짜리를 140원에 준다는 말이 아니라는 건 누구나 알지만, 그럼 정확히 뭐가 90% 깎이는지는 잘 안 적혀 있습니다.
깎이는 건 스프레드입니다.
- 스프레드율 = 기본 스프레드 × (1 − 우대율)
앞의 예시에 그대로 넣어 봅니다. 매매기준율 1,400원, 현찰 스프레드 24.5원, 우대 90%입니다.
| 우대 없이 | 90% 우대 | |
|---|---|---|
| 매매기준율 | 1,400원 | 1,400원 (그대로) |
| 내가 부담하는 스프레드 | 24.5원 | 2.45원 |
| 적용 환율 | 1,424.5원 | 1,402.45원 |
| 1,000달러를 살 때 | 1,424,500원 | 1,402,450원 |
1,000달러를 바꾸면서 아끼는 돈은 22,050원입니다. 적지 않지만, 환율 자체가 90% 깎였다면 나올 수 없는 숫자입니다.
구조를 한 줄로 쓰면 이렇습니다. 몸통(매매기준율)은 그대로고 꼬리(스프레드)만 줄어듭니다.
그래서 우대율이 같아도 은행마다 결과가 다를 수 있습니다. 기본 스프레드가 다르면 깎이는 금액도 다르기 때문입니다. 90% 우대라는 말만 보고 비교하면 안 되고, 최종 적용 환율을 봐야 합니다.
④ 현찰이 더 비싼 이유
같은 달러인데 왜 지폐로 받으면 더 비쌀까요.
은행이 지폐를 다루는 데 드는 비용이 있기 때문입니다. 외화 지폐는 미리 들여와 금고에 쌓아두어야 하고, 운송과 보관에 돈이 듭니다. 그동안 그 돈은 묶여 있습니다. 남으면 다시 해외로 보내야 합니다.
전신환은 그런 게 없습니다. 숫자만 오갑니다. 그 차이가 스프레드 폭으로 나타납니다.
그래서 같은 은행에서도 해외 송금이 현찰 환전보다 환율이 유리한 경우가 일반적입니다. 다만 송금에는 별도의 송금 수수료가 붙습니다. 환율만 보고 비교하면 안 되고, 환율과 수수료를 합쳐서 봐야 합니다.
⑤ 해외주식 살 때 붙는 환율
해외주식을 사려면 먼저 달러를 사야 합니다. 이때 붙는 건 현찰 환율이 아니라 전신환 환율입니다. 지폐를 받는 게 아니니까요.
증권사도 은행과 같은 구조를 씁니다. 매매기준율에 스프레드를 더하고, 우대율은 그 스프레드에 걸립니다. 이름만 “환율우대”로 같습니다.
그래서 포털 환율로 계산한 금액과 실제 체결 금액이 다릅니다. 주가가 그대로여도 환율이 움직이면 원화로 본 평가금액이 달라지는 것도 같은 이유입니다.
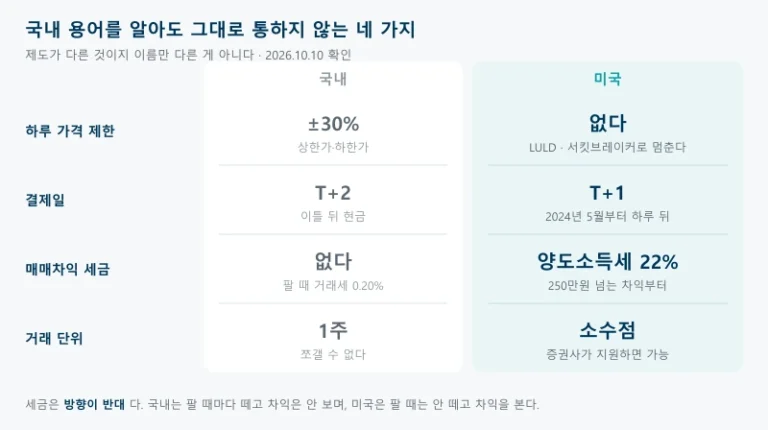
해외주식 쪽 제도는 해외주식 용어 정리 — 국내와 다른 것부터에 묶어 두었습니다. 환전과 소수점 매수도 거기서 다뤘습니다.
⑥ 2026년 7월부터 환율은 거의 하루 종일 움직인다
매매기준율이 움직이는 바탕에는 서울 외환시장이 있습니다. 이 시장의 운영 시간이 최근 몇 년 사이 두 번 늘었습니다.
| 시점 | 서울 외환시장 운영 시간 |
|---|---|
| 이전 | 09:00 ~ 15:30 |
| 2024년 7월 | 09:00 ~ 익일 02:00 |
| 2026년 7월 6일부터 | 월요일 06:00 ~ 토요일 06:00 주말을 뺀 평일 24시간 |
외환시장 제도는 재정경제부가 맡습니다. 2026년에 부처 이름이 기획재정부에서 바뀌었습니다.
실생활에서 달라지는 건 이런 것입니다. 예전에는 오후 3시 30분이 지나면 그날 환율이 사실상 멈췄습니다. 지금은 밤에도 호가가 움직입니다. 미국 지표가 한국 시간 밤에 나오는데, 그 반응이 다음 날 아침까지 미뤄지지 않습니다.
다만 은행 고시 환율은 시장과 별개로 움직입니다. 은행은 하루에도 여러 차례 고시 환율을 갱신하는데, 갱신 시점과 횟수는 은행마다 다릅니다. 시장이 24시간이라고 내 환율이 24시간 바뀌는 건 아닙니다.
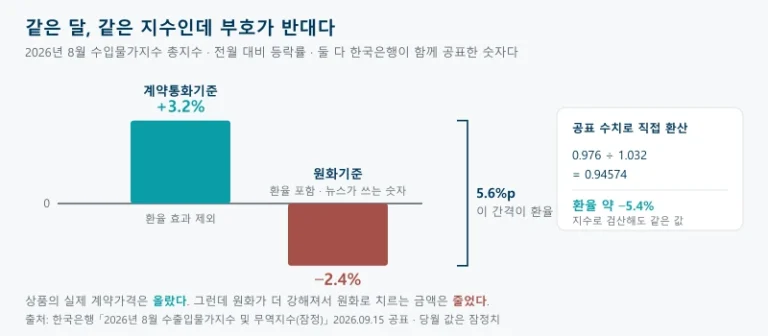
환율이 왜 움직이는지는 미국 금리와 얽혀 있습니다. 그 구조는 연준이 금리를 올리면 내 이자는 어떻게 되나에 정리해 두었습니다. 환율이 물가로 넘어오는 경로는 수입물가가 올랐다는 뉴스, 두 가지를 더 봐야 합니다에서 다뤘습니다.
⑦ 어디서 확인하나
세 군데면 충분합니다.
- 거래하는 은행의 고시표 — 지금 나에게 적용되는 숫자는 여기에만 있습니다. 앱 환율 화면에서 “현찰 사실 때 / 송금 보내실 때”를 확인합니다
- 은행연합회 소비자포털 — 은행별 환율과 수수료를 한자리에서 비교할 수 있습니다
- 한국은행 경제통계시스템(ECOS) — 환율의 긴 흐름을 볼 때 씁니다
비교할 때 보는 건 우대율이 아니라 최종 적용 환율입니다. 앞에서 본 것처럼 우대율이 같아도 기본 스프레드가 다르면 결과가 달라집니다.
환율, 한 번에 정리
- 고시표에는 환율이 다섯 개 있다. 포털에 뜨는 건 대개 매매기준율이고, 그 가격으로는 거래하지 않는다
- 매매기준율과 적용 환율 사이의 거리가 스프레드이고, 그게 환전 수수료다
- 적용 환율 = 매매기준율 × (1 ± 스프레드율). 살 때 +, 팔 때 −
- 우대 90%는 스프레드의 90%를 깎는 것이다. 매매기준율은 그대로다
- 스프레드 24.5원이면 90% 우대 후 부담은 2.45원, 1,000달러에 22,050원 차이다
- 현찰이 전신환보다 비싸다. 지폐를 들여오고 보관하는 비용이 들어 있다
- 해외주식 매수 대금은 전신환 환율로 환전된다. 포털 환율과 다르다
- 서울 외환시장은 2026년 7월 6일부터 평일 24시간이다. 다만 은행 고시 환율 갱신은 별개다
- 비교는 우대율이 아니라 최종 적용 환율로 한다
원문은 은행별 환율과 수수료 비교가 전국은행연합회 소비자포털, 환율 통계가 한국은행 경제통계시스템, 외환제도가 재정경제부에 있습니다. 지금 나에게 적용되는 숫자는 거래하는 은행의 고시표에서 확인하는 것이 가장 정확합니다.
이 글은 은행 고시 환율의 구조와 계산 방식을 설명한 것이며, 환율의 향방을 예측하지 않고 특정 은행이나 환전 수단을 권하지 않습니다. 본문의 1,400원과 1.75%는 계산 구조를 보이기 위한 가정이고 실제 시세나 특정 은행의 스프레드가 아닙니다. 스프레드율과 우대 조건은 은행·통화·거래 수단에 따라 다르고 수시로 바뀌므로, 거래 전 해당 은행 고시표에서 확인하시기 바랍니다.