적금을 3년 유지하는 건 생각보다 어렵습니다. 그만두게 되거나, 아프거나, 목돈이 급해집니다.
그런데 청년미래적금은 해지에도 종류가 있습니다. 같은 날 같은 창구에서 해지하는데, 어느 쪽으로 처리되느냐에 따라 정부기여금을 다 받거나 한 푼도 못 받습니다.
상품 안내문에도 이런 문장이 적혀 있습니다. “일반중도해지 전 특별중도해지 안내사항 확인 필수.” 모르고 해지하는 사람이 있다는 뜻입니다.
가입 조건과 기여금 구조는 청년미래적금, 신청 전에 알아야 할 네 가지에,
신청 절차는 청년미래적금 신청방법에 정리해 두었습니다. 이 글은 중간에 그만둘 때를 다룹니다.
목차
① 해지는 두 가지다
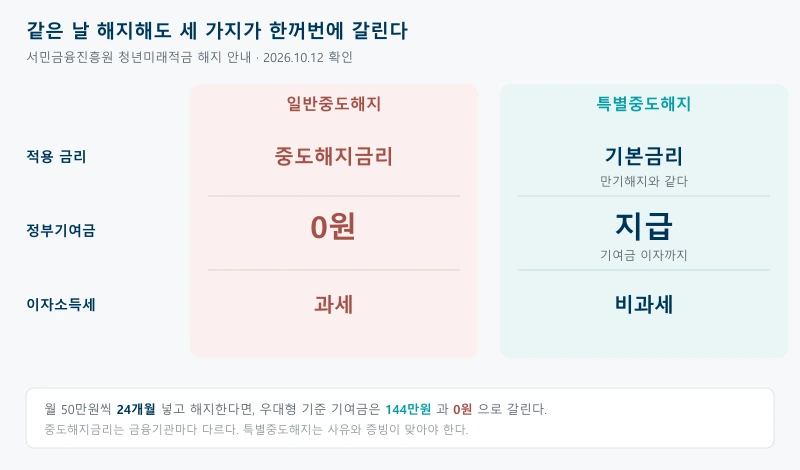
차이가 하나가 아닙니다. 세 가지가 동시에 갈립니다.
| 일반중도해지 | 특별중도해지 | |
|---|---|---|
| 적용 금리 | 중도해지금리 | 기본금리 만기해지와 동일 |
| 정부기여금 | 미지급 | 지급 기여금에 붙은 이자까지 |
| 이자소득세 | 과세 | 비과세 |
금액으로 보면 이렇습니다. 월 50만원씩 24개월을 넣고 해지한다고 해봅니다. 납입액은 1,200만원입니다.
우대형 12%
  특별중도해지  →  기여금 144만원 + 기여금 이자 + 비과세
  일반중도해지  →  기여금      0원 + 중도해지금리 + 과세
기여금만 144만원 차이입니다. 거기에 금리가 깎이고 세금이 붙는 것이 더해집니다.
기여금 비율이 유형마다 어떻게 다른지는 허브 글의 ③ 우대형 12%는 확정이 아니다에 표로 정리해 두었습니다.
② 특별중도해지가 되는 여섯 가지 사유
아무 때나 되는 게 아닙니다. 사유가 정해져 있습니다.
- 사망
- 해외이주
- 천재지변
- 퇴직
- 사업장의 폐업
- 3개월 이상의 입원치료 또는 요양이 필요한 상해·질병의 발생
그리고 놓치기 쉬운 조건이 하나 더 있습니다. 시점입니다.
사유는 해지하려는 날로부터 6개월 이내에 발생한 것이어야 합니다. 사망과 해외이주만 기한이 없습니다.
이게 왜 중요하냐면, 사유가 생긴 뒤 한참 두었다가 해지하면 특별중도해지가 안 될 수 있다는 뜻이기 때문입니다.
퇴직하고 1년 뒤에 “돈이 급해서” 해지하면 퇴직은 이미 6개월을 넘겼습니다.
해지 시점도 정해져 있습니다. 가입(계좌개설)일 이후부터 만기일 전까지입니다.
③ 퇴직은 6%와 12%로 갈린다
특별중도해지가 인정되면 가입 유형에 따른 비율이 그대로 적용됩니다. 일반형이면 6%, 우대형이면 12%입니다.
그런데 퇴직만 예외가 있습니다. 중소기업(우대형)으로 가입한 사람에 한해, 퇴직의 성격에 따라 비율이 갈립니다.
| 중소기업(우대형) 가입자가 퇴직으로 해지할 때 | 정부기여금 |
|---|---|
| 자발적 퇴직 | 6% |
| 비자발적 퇴직 | 12% |
두 배 차이입니다. 그리고 비자발적 퇴직으로 인정받으려면 서류가 하나 더 필요합니다.
실업급여 지급 결정 통지서(고용보험법 시행규칙 별지 제74호 서식)를 추가로 내야 합니다.
퇴직증명서만으로는 자발인지 비자발인지가 안 가려지기 때문입니다.
정리하면, 비자발적으로 그만두게 됐다면 실업급여 신청을 먼저 해두는 편이 서류상 유리합니다. 실업급여는 그 자체로도 받는 것이고, 통지서가 여기 증빙으로도 쓰입니다.
④ 사유별 증빙서류와 유효기간
| 사유 | 주요 증빙서류 | 유효기간 |
|---|---|---|
| 사망 | 기본증명서 또는 사망진단서 | 없음 |
| 해외이주 | 가족관계기록사항 증명서 및 해외이주신고확인서 | 없음 |
| 천재지변 | 자연재해 피해사실확인서 | 해지 전 6개월 이내에 발생한 사유 |
| 퇴직 | 퇴직소득원천징수영수증 또는 퇴직증명서 중소기업(우대형)은 비자발적 퇴직 증빙 추가 | |
| 사업장의 폐업 | 폐업사실증명 | |
| 입원치료 또는 상해·질병 3개월 이상 | 의료기관 진단서 |
서류 이름이 비슷비슷해서 헷갈리기 쉽습니다. 어떤 서류가 맞는지는 청년금융콜센터(1397 → 3번)에 물어보라고 안내문에 적혀 있습니다. 창구에서 반려되고 다시 떼러 가는 것보다 낫습니다.
⑤ 절차 — 인터넷은행은 방문이 안 된다
특별중도해지는 앱에서 혼자 못 합니다.
- 가입한 금융기관 영업점에 방문합니다
- 특별해지사유신고서를 씁니다 (조세특례제한법 시행규칙 별지 제58호의3서식)
- 사유별 증빙서류를 제출합니다
- 해지 절차가 진행됩니다
여기서 문제가 생기는 경우가 있습니다. 카카오뱅크와 토스뱅크에는 영업점이 없습니다.
안내문도 이 점을 따로 적어 두었습니다. 인터넷전문은행은 방문이 불가하므로 서류 제출 방법을 해당 고객센터에 문의하라고 되어 있습니다. 계좌를 어디에 열었느냐에 따라 절차가 달라집니다.
반대로 일반중도해지는 앱에서 그냥 됩니다. 쉬운 쪽이 손해가 큰 쪽이라는 게 이 제도의 함정입니다.
⑥ 해지하고 다시 들면 비율이 깎인다
해지한 뒤 다시 가입할 수 있습니다. 해지 후 2개월이 지나면 재신청할 수 있습니다.
다만 처음과 같은 조건으로 들어가지는 않습니다.
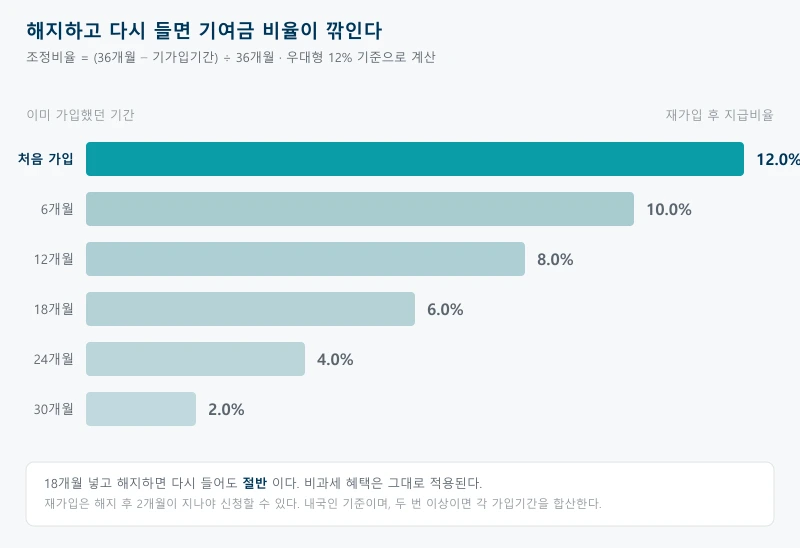
조정비율 = (36개월 − 기가입기간) ÷ 36개월

재가입 후 지급비율 = 원래 비율 × 조정비율
우대형 12%로 계산하면 이렇게 됩니다.
| 이미 가입했던 기간 | 조정비율 | 재가입 후 지급비율 |
|---|---|---|
| 6개월 | 83.3% | 10.0% |
| 12개월 | 66.7% | 8.0% |
| 18개월 | 50.0% | 6.0% |
| 24개월 | 33.3% | 4.0% |
| 30개월 | 16.7% | 2.0% |
오래 넣었다가 해지할수록 다시 들어도 받는 게 적어집니다. 18개월을 넣고 해지했다면 재가입해도 절반입니다.
두 번 이상 해지하고 다시 드는 경우에는 각 가입기간을 개월 수로 환산해(올림) 합산합니다. 짧게 여러 번 들었다 나와도 기간이 쌓입니다.
⑦ 갈아타기 해지와는 다른 이야기다
헷갈리기 쉬운 지점이라 따로 적습니다.
청년도약계좌에서 청년미래적금으로 갈아탈 때도 “특별중도해지”라는 말이 나옵니다. 그런데 그건 청년도약계좌를 해지하는 이야기입니다. 이 글은 청년미래적금을 해지하는 이야기입니다.
- 갈아타기 — 청년미래적금 계좌를 연 뒤에 청년도약계좌를 해지한다. 순서가 중요하다
- 이 글 — 이미 들고 있는 청년미래적금을 중간에 그만둔다
갈아타기 순서와 조건은 허브 글의 ④ 갈아타기 순서에 정리해 두었습니다. 두 상품 모두 “특별중도해지”라는 같은 용어를 쓰기 때문에, 어느 계좌 이야기인지부터 확인하는 게 안전합니다.
청년미래적금 해지, 한 번에 정리
- 해지는 두 가지다. 일반중도해지는 기여금이 0원, 특별중도해지는 기여금과 기여금 이자까지 나온다
- 금리도 다르다. 특별중도해지는 만기해지와 같은 기본금리, 일반은 중도해지금리다
- 세금도 다르다. 특별은 비과세, 일반은 과세다
- 사유는 여섯 가지 — 사망·해외이주·천재지변·퇴직·폐업·3개월 이상 상해질병
- 사유는 해지하려는 날로부터 6개월 이내에 생긴 것이어야 한다. 사망과 해외이주만 기한이 없다
- 퇴직은 자발 6%, 비자발 12%로 갈린다. 중소기업(우대형) 가입자 한정이다
- 비자발적 퇴직 증빙은 실업급여 지급 결정 통지서다
- 특별중도해지는 영업점 방문이 원칙이다. 카카오뱅크·토스뱅크는 고객센터에 문의해야 한다
- 재가입은 해지 후 2개월 뒤부터다
- 재가입하면 (36−기가입기간)÷36을 곱한다. 18개월 넣었으면 절반이 된다
- 갈아타기 때 나오는 “특별중도해지”는 청년도약계좌 쪽 이야기다. 헷갈리지 않아야 한다
원문은 서민금융진흥원 청년미래적금 상품 안내의 「해지 시 확인사항」에 있습니다. 서식은 조세특례제한법 시행규칙(특별해지사유신고서)과 고용보험법 시행규칙(실업급여 지급 결정 통지서)에서 확인할 수 있습니다.
이 글은 청년미래적금의 해지 종류와 그에 따른 처리 차이를 설명한 것이며, 가입이나 해지를 권유하지 않습니다. 해지가 유리한지는 개인의 사정에 따라 다릅니다. 중도해지금리는 금융기관마다 달라 본문에 수치를 적지 않았습니다. 요건과 서식은 바뀔 수 있고 실제 인정 여부는 금융기관 심사로 정해지므로, 해지 전에 위 원문과 청년금융콜센터(1397 → 3번)에서 확인하시기 바랍니다.