“농협 정기적금”을 검색하면 금리 비교표가 잔뜩 나옵니다. 그런데 그 표를 보기 전에 확인해야 할 것이 둘 있습니다. 둘 다 금리보다 먼저입니다.
하나는 “농협”이라는 이름을 쓰는 곳이 한 군데가 아니라는 것이고, 다른 하나는 적금의 “연 4%”가 원금의 4%가 아니라는 것입니다. 이 글은 어느 상품을 권하지 않습니다. 표를 제대로 읽는 법만 다룹니다.
농협은 한 곳이 아니다
간판에 “농협”이 붙은 창구는 크게 두 종류입니다.
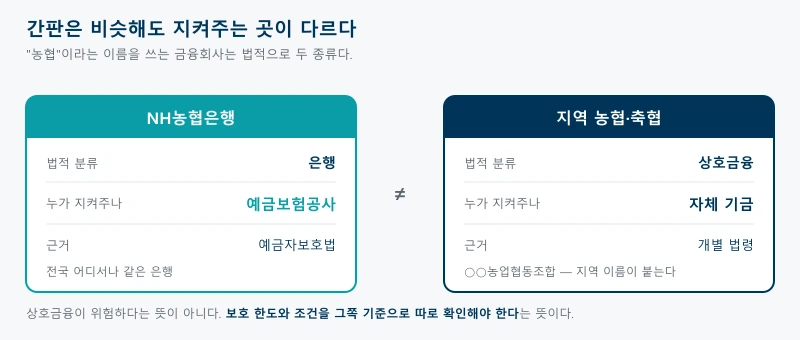
- NH농협은행 — 법적으로 은행입니다. 다른 시중은행과 같은 분류에 들어갑니다
- 지역 농협·축협 — 상호금융입니다. ○○농업협동조합처럼 지역 이름이 앞에 붙는 조합들이 여기 해당합니다
이름이 비슷하고 로고도 같은 계열이라 구분하기 쉽지 않습니다. 하지만 법적으로 다른 종류의 금융회사이고, 그래서 내 돈을 지켜주는 방식도 다릅니다.
지켜주는 곳이 다르다
예금보험공사가 FAQ에 직접 써 둔 문장입니다.
참고로, 농·수협 지역조합, 신용협동조합, 새마을금고, 산림조합 등의 상호금융업권과 우체국은 개별 법령에 근거하여 자체 기금으로 보호하고 있어 예금보험공사가 보호하지 않습니다.
예금보험공사 예금자보호제도 FAQ
정리하면 이렇습니다.
| NH농협은행 | 지역 농협·축협 | |
|---|---|---|
| 분류 | 은행 | 상호금융 |
| 지켜주는 곳 | 예금보험공사 | 상호금융 자체 기금 |
| 근거 | 예금자보호법 | 개별 법령 |
오해하면 안 되는 게 하나 있습니다. “지역 농협은 위험하다”는 뜻이 아닙니다. 자체 기금으로 보호하는 별도의 제도가 있습니다. 다만 운영 주체와 근거 법령이 다르므로, 보호 한도와 조건을 그쪽 기준으로 따로 확인해야 한다는 뜻입니다. 예금보험공사 기준을 그대로 적용하면 안 됩니다.
내가 가입하려는 곳이 어느 쪽인지는 보호대상 금융회사 검색에 이름을 넣어보면 바로 확인됩니다. 목록에 없으면 예금보험공사 보호 대상이 아닙니다.
연 4%가 원금의 4%가 아닌 이유
적금 만기에 이자를 받고 “생각보다 적네” 하는 경우가 많습니다. 은행이 속인 게 아니라 적금이라는 상품의 구조 때문입니다.
예금은 목돈을 처음에 한 번 넣고 만기까지 둡니다. 적금은 매달 나눠서 넣습니다. 그래서 회차마다 돈이 묶여 있는 기간이 다릅니다.
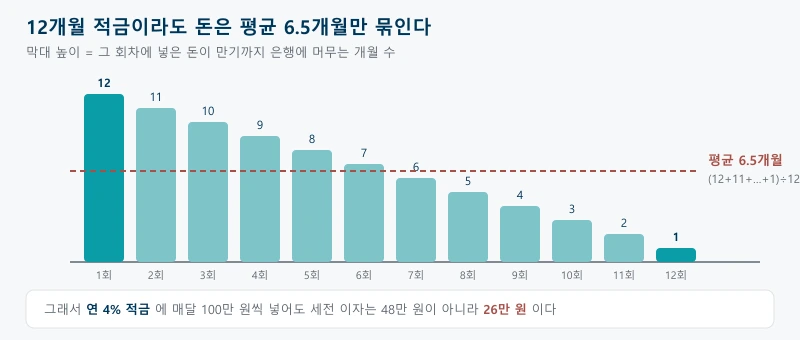
12개월 적금이라면 첫 회차만 12개월을 채우고, 둘째 회차는 11개월, 마지막 회차는 한 달만 묶입니다. 평균을 내면 이렇습니다.
(12 + 11 + … + 1) ÷ 12 = 78 ÷ 12 = 6.5개월
돈이 실제로 은행에 머문 기간은 평균 6.5개월입니다. 12개월이 아닙니다. 매달 100만 원씩 연 4% 단리로 넣었다고 하면 계산은 이렇게 됩니다.
- 이자 = 100만 원 × (4% ÷ 12) × 78 = 26만 원
- 원금은 1,200만 원이므로 원금 대비 약 2.17%
- 여기서 이자소득세가 빠집니다. 국세청 원천징수 세율표상 이자소득은 14%이고 지방소득세가 따로 더 붙습니다
- 세금 14%만 반영해도 실수령 약 22만 4천 원, 원금 대비 약 1.86%
연 4%라고 적혀 있었는데 손에 남는 것은 원금의 2%가 안 됩니다. 표시 금리가 틀린 게 아니라, 그 금리는 “넣어둔 기간에 대해” 연 4%라는 뜻이기 때문입니다.
그래서 같은 금리라면 예금과 적금의 이자는 같지 않습니다. 목돈이 이미 있다면 예금, 매달 모아가는 중이라면 적금이라는 용도의 차이이지 유불리의 문제가 아닙니다.
공시 금리를 읽는 법
은행연합회가 은행별 적금 금리를 한자리에 모아 공시합니다. 농협을 포함해 여러 은행을 같은 기준으로 비교할 수 있습니다. 다만 그 화면에 붙은 유의사항을 먼저 읽어야 합니다.
- 공시된 금리는 세금 공제 전입니다. 위에서 본 세금이 아직 안 빠진 숫자입니다
- “전월취급 평균금리”는 12개월 기준입니다. 내가 24개월을 고르든 6개월을 고르든 표의 그 숫자는 12개월 기준이고, 직전 달에 새로 판 상품의 평균값입니다
- 만기에 적용되는 우대금리는 포함돼 있지 않습니다. 실제 받는 금리는 이보다 높을 수 있습니다
- 가입 채널이 구분돼 있습니다 — 영업점·인터넷뱅킹·스마트뱅킹. 비대면 전용에 더 높은 금리를 주는 경우가 많습니다
- 단리와 복리가 나뉘어 있습니다. 위 계산은 단리 기준입니다
- 공시에는 시차가 있어 지금 창구 금리와 다를 수 있습니다
정리하면 공시표는 “지금 내가 받을 금리”가 아니라 “은행들 사이에 차이가 있나”를 보는 용도입니다. 이 점은 예대금리차 공시와 읽는 법이 같습니다.
농협 정기적금 가입 전에 확인할 것
- 어느 농협인가 — NH농협은행인지 지역 농·축협인지. 보호 제도가 갈립니다
- 단리인가 복리인가 — 공시에서 따로 고르게 돼 있습니다
- 우대금리 조건과 유지 기간 — 조건을 못 채우면 기본금리만 받습니다
- 중도해지 금리 — 만기를 못 채우면 약정 금리가 아니라 훨씬 낮은 금리가 적용되는 것이 보통입니다. 가입 전에 얼마인지 확인해 두세요
- 만기 이후 금리 — 만기가 지나면 다른 금리가 적용됩니다. 자동 재예치인지 아닌지도 확인해야 합니다
1차 출처는 아래에서 볼 수 있습니다.
- 보호 대상 금융회사인지 검색 — 예금보험공사
- 상호금융·우체국이 제외되는 이유 — 예금보험공사 FAQ
- 은행별 적금금리 비교공시 — 전국은행연합회 소비자포털
- 이자소득 원천징수 세율 — 국세청
흔한 오해 세 가지
“농협은 다 같은 농협이다”
NH농협은행은 은행, 지역 농·축협은 상호금융입니다. 예금보험공사는 은행 쪽만 보호합니다. 지역 조합은 자체 기금이라는 별도 제도가 지킵니다. 위험하다는 뜻이 아니라 기준을 그쪽에서 확인해야 한다는 뜻입니다.
“연 4% 적금이면 1,200만원에 48만원 받는다”
아닙니다. 매달 나눠 넣어 평균 예치기간이 6.5개월이라 세전 26만 원 정도입니다. 여기서 세금까지 빠집니다. 적금 금리는 원금 전체에 붙는 값이 아닙니다.
“공시표에서 가장 높은 곳을 고르면 된다”
공시값은 세전이고 12개월 기준 직전월 평균이며 만기 우대금리가 빠져 있습니다. 게다가 중도해지 금리와 우대 조건은 표에 없습니다. 표는 후보를 좁히는 데 쓰고, 조건은 상품설명서에서 확인해야 합니다.
정리
- NH농협은행(은행)과 지역 농·축협(상호금융)은 다른 금융회사다
- 예금보험공사는 상호금융과 우체국을 보호하지 않는다. 자체 기금이라는 별도 제도가 있다
- 적금은 회차마다 예치기간이 달라 12개월 적금의 평균 예치기간은 6.5개월이다
- 그래서 연 4%라도 원금 대비는 2%대, 세금까지 빼면 더 내려간다
- 공시 금리는 세전 · 12개월 기준 · 직전월 평균 · 만기 우대금리 미포함
- 표에 없는 것은 중도해지 금리, 우대 조건, 만기 후 금리다
예금이 보호되는 구조는 예금자보호 1억원, 그 말에 빠져 있는 네 가지에서, 예금금리가 어떻게 정해지는지는 예금금리는 왜 대출금리만큼 빨리 안 오를까에서 다뤘습니다.
이 글은 적금 상품의 구조와 공시를 읽는 법을 설명하기 위한 것이며, 특정 금융회사나 상품을 권하지 않습니다. 금리와 조건은 수시로 바뀌고 상품마다 다르므로, 실제 가입 전에는 위 1차 출처와 해당 금융회사의 상품설명서에서 확인하시기 바랍니다.