대출 연체를 검색하면 어김없이 나오는 말이 있습니다. “연체하면 이자가 확 뛴다.” 그래서 연체이자율이 살벌한 숫자일 거라고 짐작하게 됩니다.
은행연합회 공시를 열어보면 좀 김이 빠집니다. 거의 모든 은행이 “대출금리 + 3%”입니다. 연 5%로 빌렸으면 연체해도 8%입니다.
그런데 같은 곳에 올라온 계산 예시를 보면 이야기가 달라집니다. 1개월 연체하면 지연배상금이 1만 원, 3개월 연체하면 161만 원입니다. 이자율은 내내 8%로 같은데 금액이 160배가 됩니다.
무서운 건 이자율이 아니었습니다.
연체이자율은 의외로 단순하다
은행연합회가 밝힌 산정식은 한 줄입니다.
연체이자율 = 대출금리 + 연체가산이자율
여기에 중요한 단서가 붙습니다. “연체기간의 구분 없이”입니다. 하루를 연체하든 석 달을 연체하든 이자율 자체는 같습니다. 오래 끌수록 요율이 올라가는 구조가 아닙니다.
공시된 은행별 값도 거의 같습니다. (2026년 9월 은행연합회 공시 기준. 은행이 직접 등록하는 값이라 바뀔 수 있습니다.)
- 연체가산이자율 — 공시된 은행 대부분이 3%
- 최고 연체이자율 — 대체로 15%에서 멈춥니다. 우리은행 가계는 12%, IBK기업은행은 11%, 한국씨티은행은 14.9%로 더 낮습니다
- 대출금리가 이미 최고 연체이자율보다 높은 경우에는 대출금리에 2%를 더하는 방식을 쓰는 은행들이 있습니다
내 대출금리가 낮을수록 연체이자율도 낮습니다. 여기까지만 보면 “생각보다 별거 아니네” 싶습니다. 문제는 다음입니다.
1개월과 3개월, 무엇이 달랐나
은행연합회가 올려둔 예시를 그대로 따라가 보겠습니다. 가정은 이렇습니다.
- 대출원금 1억 2천만 원, 약정이자율 연 5%, 연체가산 3% (연체이자율 8%)
- 가계 신용대출, 원금균등분할상환 — 매달 100만 원씩 갚는 조건
- 분할상환금을 2회 지체하면 기한의 이익을 잃는 약정
| 연체 1개월 시점에 납부 | 연체 3개월 시점에 납부 | |
|---|---|---|
| 분할상환금 | 200만 원 | 400만 원 |
| 약정이자 | 100만 원 | 100만 원 |
| 지연배상금 | 1만 원 | 161만 원 |
| 합계 | 301만 원 | 661만 원 |
지연배상금이 어떻게 계산됐는지가 핵심입니다.
- 연체 1개월 — 밀린 분할상환금과 이자 150만 원 × 8% × 1/12 ≒ 1만 원
- 연체 1~3개월 구간 — 원금 1억 2천만 원 × 8% × 2/12 = 160만 원
이자율은 양쪽 다 8%입니다. 바뀐 것은 이자가 붙는 대상입니다. 처음에는 밀린 150만 원에만 붙었는데, 나중에는 대출원금 전체에 붙습니다. 대상이 80배가 되니 금액도 그만큼 커집니다.
진짜 장치 — 기한의 이익 상실
그 사이에 일어난 일이 기한의 이익 상실입니다. 이름이 어려운데 뜻은 간단합니다.
“기한의 이익”이란 만기까지 나눠 갚아도 된다는 권리입니다. 1억 2천만 원을 빌렸어도 당장 다 갚을 필요가 없는 건 이 권리 덕분입니다. 그 권리를 잃는 것이 기한의 이익 상실입니다.
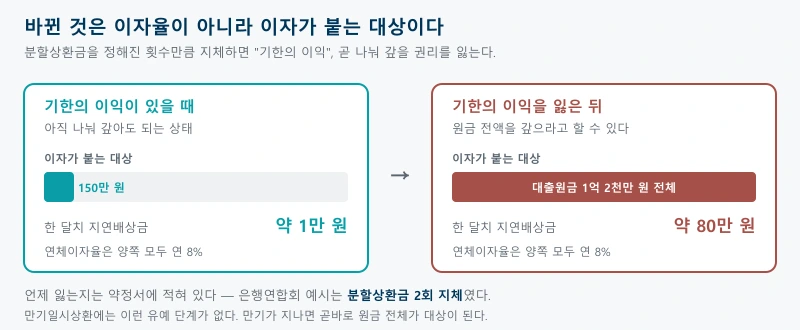
잃고 나면 두 가지가 동시에 벌어집니다.
- 대출원금 전액을 상환해야 할 수 있습니다. 남은 기간이 몇 년이든 상관없이 지금 갚으라는 뜻입니다
- 연체이자가 원금 전체에 붙기 시작합니다. 위 예시에서 금액이 뛴 이유가 이것입니다
언제 잃는지는 약정서에 적혀 있습니다. 위 예시는 분할상환금 2회 지체였습니다.
상품과 은행에 따라 조건이 다르므로 내 약정서의 기한이익 상실 조항을 확인해야 합니다.
연체에서 가장 중요한 날짜는 연체를 시작한 날이 아니라 이 조건에 걸리는 날입니다.
그리고 기한의 이익을 잃은 뒤에도 약정이자율에 따라 발생한 이자는 지연배상금에 포함됩니다. 이자가 사라지는 게 아니라 성격이 바뀌는 것입니다.
만기일시상환은 또 다르다
매달 이자만 내다가 만기에 원금을 한 번에 갚는 만기일시상환은 구조가 다릅니다. 은행연합회 예시의 설명은 분명합니다. “만기가 경과한 경우에는 대출원금 전액을 상환하여야 함.”
여기에는 2회 지체 같은 유예 단계가 없습니다. 만기가 지나는 순간 원금 전체가 대상이 됩니다. 같은 조건(1억 2천만 원·5%)으로 1개월만 연체해도 지연배상금이 80만 원입니다. 분할상환에서 1개월 연체가 1만 원이었던 것과 비교하면 출발점 자체가 다릅니다.
한 가지 더. 만기가 지나면 약정이자가 아니라 지연배상금이 부과됩니다. 이자를 내던 감각으로 “한 달쯤 늦어도 이자만 더 내면 되겠지” 생각하면 계산이 어긋납니다.
대출 연체 전에 확인할 것
상황을 되돌릴 수 없을 때도 미리 알면 줄일 수 있는 것들이 있습니다.
- 기한이익 상실 조건이 몇 회·며칠인지. 약정서에 있습니다. 이 선을 넘기 전과 후는 완전히 다른 상황입니다
- 내 상환 방식이 무엇인지. 분할상환과 만기일시상환은 연체가 시작되는 지점부터 다릅니다
- 연체가산이자율과 최고 연체이자율. 은행마다 다르고 은행연합회 공시에서 볼 수 있습니다
- 미리 은행에 알리는 것. 상환 유예나 조건 변경이 가능한지는 은행과 상품에 따라 다르지만, 기한이익을 잃은 뒤보다 그 전이 선택지가 많습니다
1차 출처는 아래에서 직접 볼 수 있습니다.
- 은행별 연체이자율 공시 — 전국은행연합회 소비자포털
- 지연배상금액 계산 예시 — 전국은행연합회
- 대출금리 구성 — 전국은행연합회
흔한 오해 세 가지
“오래 연체할수록 이자율이 올라간다”
아닙니다. 은행연합회 표현대로 연체기간의 구분 없이 같은 이자율입니다. 커지는 것은 요율이 아니라 이자가 붙는 대상과 기간입니다.
“연체이자는 밀린 금액에만 붙는다”
기한의 이익을 잃기 전까지만 그렇습니다. 잃은 뒤에는 대출원금 전체가 대상이 됩니다. 예시에서 1만 원이 161만 원이 된 이유가 정확히 이것입니다.
“하루 늦은 것도 석 달 늦은 것과 같다”
반대입니다. 같은 연체라도 기한이익 상실 선을 넘었는지가 갈림길입니다. 하루 연체는 밀린 금액에 며칠치 이자가 붙는 정도이지만, 그 선을 넘으면 남은 원금 전체를 갚아야 하는 상황으로 성격이 바뀝니다.
정리
- 연체이자율 = 대출금리 + 연체가산이자율. 연체기간으로 구분하지 않는다
- 공시된 가산은 대부분 3%, 최고 연체이자율은 대체로 15%에서 멈춘다
- 금액을 폭발시키는 것은 이자율이 아니라 기한의 이익 상실
- 잃고 나면 이자가 붙는 대상이 밀린 돈에서 원금 전체로 바뀌고, 원금 전액 상환을 요구받을 수 있다
- 조건은 약정서에 있다. 예시는 분할상환금 2회 지체였다
- 만기일시상환은 유예 단계가 없다. 만기가 지나면 바로 원금 전체가 대상
대출금리가 어떤 조각으로 이뤄지는지는 기준금리가 바뀌어도 내 대출 이자는 왜 그대로일까와 가산금리는 왜 사람마다 다를까에서, 상환 방식과 금리 유형의 차이는 고정금리 변동금리에서 다뤘습니다.
이 글은 연체이자와 기한의 이익 상실 구조를 설명하기 위한 것입니다. 실제 적용 조건과 금액은 약정서와 은행에 따라 다르므로, 연체가 우려되는 상황이라면 위 1차 출처를 확인하고 거래 은행에 먼저 문의하시기 바랍니다.