“한국은행이 기준금리를 0.25%p 내렸다.” 경제 뉴스에서 가장 자주 보는 문장입니다.
그런데 이 금리가 정확히 어디에 붙는 금리인지 설명하는 경우는 드뭅니다.
은행연합회가 정리한 정의를 보면 뜻밖입니다. 기준금리는 한국은행이 금융기관과 거래할 때 쓰는 조건입니다.
더 정확히는 7일짜리 거래의 입찰금리입니다. 우리가 아는 예금·대출 금리와는 성격이 다릅니다.
어디에 쓰이는 금리인가
은행연합회의 설명을 그대로 옮기면, 한국은행 기준금리는 한국은행이 금융기관과 환매조건부증권(RP) 매매, 자금조정 예금 및 대출 등의 거래를 할 때 기준이 되는 정책금리입니다.
환매조건부증권(RP)은 나중에 되사기로 약속하고 파는 채권입니다.
파는 쪽에서 보면 채권을 담보로 잠깐 돈을 빌리는 것과 같습니다. 한국은행은 이 거래를 7일 만기로 합니다.
기준금리가 여기서 어떻게 쓰이는지가 흥미롭습니다.
- 7일물 RP를 팔 때 — 기준금리를 고정입찰금리로 씁니다. 이 금리에 돈을 받아 가겠다는 뜻입니다
- 7일물 RP를 살 때 — 기준금리를 최저입찰금리로 씁니다. 이보다 낮은 금리로는 사지 않겠다는 뜻입니다
즉 기준금리는 “돈값을 얼마로 하겠다”는 선언이 아니라 “이 조건으로 거래하겠다”는 조건입니다.
한국은행이 이 조건으로 시장에 돈을 넣거나 빼면, 은행들끼리 아주 짧게 돈을 주고받는 금리가 그 근처로 모입니다.
위아래 1%p에 있는 통로
조건을 내걸기만 해서는 시장 금리가 멀리 달아날 수 있습니다. 그래서 장치가 하나 더 있습니다.
자금조정 예금과 자금조정 대출입니다.
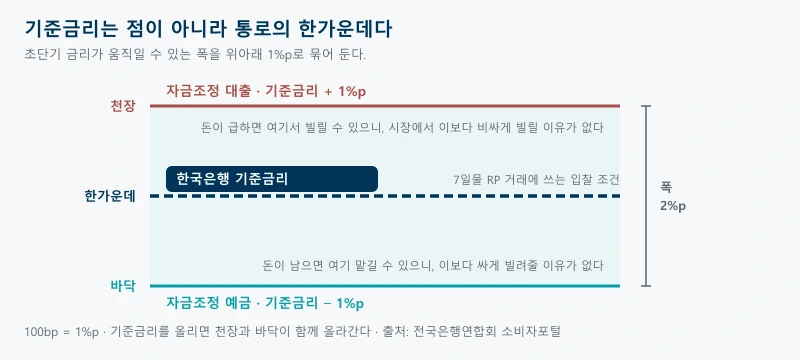
한국은행은 이 둘의 금리를 기준금리에서 각각 −100bp와 +100bp로 운용합니다. bp(베이시스포인트)는 0.01%p이므로 100bp는 1%p입니다.
- 자금조정 대출 — 기준금리 + 1%p. 돈이 급한 은행은 여기서 빌릴 수 있습니다. 그러니 시장에서 이보다 비싸게 빌릴 이유가 없습니다
- 자금조정 예금 — 기준금리 − 1%p. 돈이 남는 은행은 여기 맡길 수 있습니다. 그러니 이보다 싸게 빌려줄 이유가 없습니다
결과적으로 초단기 금리가 움직일 수 있는 폭이 위아래 1%p 안으로 묶입니다. 기준금리는 점 하나가 아니라 이 통로의 한가운데인 셈입니다. 천장과 바닥이 같이 움직이기 때문에 기준금리를 올리면 통로 전체가 올라갑니다.
누가 언제 정하나
결정하는 곳은 한국은행 금융통화위원회이고, 통화정책방향 결정회의에서 정합니다.
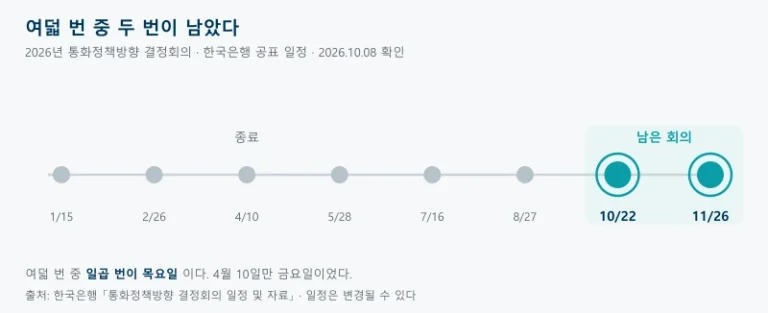
회의는 매년 8회 열립니다. 규칙이 단순합니다. 3월·6월·9월·12월을 제외한 매월입니다. 분기가 끝나는 달에는 열리지 않습니다.
이게 실생활에 닿는 지점이 하나 있습니다. 3·6·9·12월에는 기준금리가 바뀌지 않습니다.
그 달에 “금리 인하 기대”라는 기사를 봤다면 그건 다음 달 회의 이야기입니다. 정확한 날짜는 한국은행이 연간 일정을 미리 공개합니다.
내 이자까지 오는 길
기준금리는 7일짜리 거래에 쓰입니다. 그런데 내 대출은 30년짜리입니다. 이 거리가 시차의 출발점입니다.
은행연합회는 전달 경로를 이렇게 갈라 설명합니다.
| 구분 | 기준금리와의 관계 |
|---|---|
| 단기 시장금리 (CD 금리 등) | 기준금리가 7일물 RP 매매 등에 쓰여 단기금융시장에 직접 영향을 준다. 연관성이 상대적으로 크다 |
| 중장기 시장금리 (금융채 3년물·5년물 등) | 채권시장 수급, 경기 동향, 물가 전망 같은 바깥 요인의 영향을 받는다. 연관성이 상대적으로 낮다 |
반영되는 속도도 다릅니다.
- CD 금리, 금융채 금리 — 일 단위로 고시돼 기준금리 변동이 비교적 빨리 반영됩니다
- COFIX — 월 단위(보통 매월 15일) 고시라 한 달 이상 걸릴 수 있습니다
- 잔액기준·신잔액기준 COFIX — 시장금리보다 변동성이 낮아 충분히 반영되는 데 더 오래 걸릴 수 있습니다
그리고 그 뒤에도 내 금리 변경일이 와야 내 이자가 바뀝니다.
기준금리에서 내 통장까지는 최소 세 단계를 거칩니다. 1편에서 다룬 시차가 여기서 시작됩니다.
내렸는데 오를 수도 있다
은행연합회가 못 박아 둔 대목이 있습니다.
한국은행 기준금리가 내렸더라도 채권시장 수급 같은 바깥 요인 때문에 대출 기준금리는 오를 수도 있습니다.
이상해 보이지만 앞의 표를 보면 자연스럽습니다.
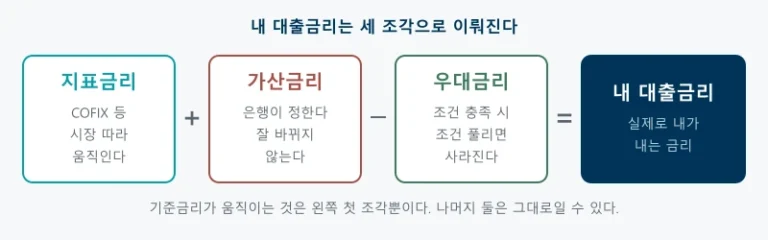
내 대출이 따라가는 것은 한국은행 기준금리가 아니라 COFIX나 금융채 같은 시장금리이고, 그 시장금리는 기준금리 말고도 여러 가지에 반응합니다.
기준금리 인하가 대출금리 인하를 보장하지 않는 이유가 이것입니다. 영향은 주지만 결정하지는 않습니다.
확인은 아래에서 할 수 있습니다.
- 한국은행 기준금리 안내 — 한국은행
- 통화정책방향 결정회의 일정과 자료 — 한국은행
- 기준금리와 대출금리의 관계 — 전국은행연합회 소비자포털
흔한 오해 세 가지
“기준금리는 은행이 따라야 하는 금리다”
아닙니다. 한국은행이 자기가 거래할 때 쓰는 조건입니다.
은행은 이 조건에 반응할 뿐 따라야 할 의무가 있는 게 아닙니다. 예금금리와 대출금리는 각자의 방식으로 따로 정해집니다.
“매달 금리를 결정한다”
연 8회입니다. 3·6·9·12월에는 결정 회의가 없습니다. 이 달의 금리 기사는 다음 회의를 앞둔 전망인 경우가 많습니다.
“기준금리가 내리면 대출금리도 내린다”
대체로 같은 방향이지만 보장되지 않습니다. 내 대출이 따라가는 것은 시장금리이고, 시장금리는 경기와 물가 전망, 채권 수급에도 함께 반응합니다. 게다가 반영에는 한 달 이상 걸릴 수 있습니다.
정리
- 기준금리는 한국은행이 7일물 RP 거래 등에 쓰는 입찰 조건이다
- 위아래 ±1%p에 자금조정 대출·예금이 있어 초단기 금리가 움직일 통로를 만든다
- 금융통화위원회가 연 8회 결정한다. 3·6·9·12월은 없다
- 단기 금리와는 연관성이 크고, 중장기 금리와는 작다. 내 대출은 대개 뒤쪽에 걸려 있다
- COFIX는 월 단위 고시라 한 달 이상 걸리고, 잔액기준은 더 오래 걸린다
- 기준금리가 내려도 대출금리가 오를 수 있다. 영향은 주지만 결정하지는 않는다
기준금리에서 내 이자까지의 거리는 기준금리가 바뀌어도 내 대출 이자는 왜 그대로일까에서, 그 중간에 있는 지표금리는 코픽스(COFIX)에서 다뤘습니다.
그 결정이 언제 공개되는지도 정해져 있습니다. 회의 일정과, 같은 회의 자료가 세 번에 나눠 공개되는 구조는 기준금리 발표일, 2026년 두 번 남았습니다에 정리해 두었습니다.
금통위가 결정할 때 보는 재료 가운데 하나가 성장률입니다. 그 숫자가 속보치·잠정치·확정치로 네 번 나오고 중간에 수정된다는 것은 GDP 속보치·잠정치·확정치에 정리해 두었습니다.
이 글은 기준금리의 구조와 결정 방식을 설명하기 위한 것이며, 향후 금리 방향을 예측하지 않습니다. 제도와 일정은 바뀔 수 있으므로 위 한국은행 안내에서 확인하시기 바랍니다.