미국 연준이 금리를 올렸다는 뉴스가 나오면 으레 따라붙는 말이 있습니다. “우리도 곧 오르겠네.”
그런데 연준 금리는 한국 은행에 아무런 강제력이 없습니다. 한국은행에도 마찬가지입니다.
애초에 두 나라의 정책금리는 생김새부터 다릅니다. 이 글은 무엇이 어떻게 다른지, 그런데도 영향이 오는 경로는 무엇인지를 다룹니다.
연준의 금리는 무엇에 붙는 금리인가
연준이 정하는 것은 연방기금금리(federal funds rate)입니다.
연준 설명을 그대로 옮기면 “예금취급기관이 다른 예금취급기관에 준비금 잔액을 하룻밤 빌려줄 때의 금리”입니다.
두 가지가 눈에 띕니다.
- 은행끼리 주고받는 금리입니다. 우리가 은행에서 빌릴 때의 금리가 아닙니다
- 하룻밤(overnight)짜리입니다. 30년 주택담보대출과는 아주 먼 기간입니다
한국은행 기준금리와 성격이 비슷합니다. 그쪽도 한국은행이 금융기관과 7일물 환매조건부증권을 거래할 때 쓰는 조건이었습니다. 둘 다 초단기 자금 시장을 겨냥한 금리입니다.
한국은 점, 미국은 띠
여기서부터 갈립니다. 뉴스에서 미국 금리를 “4.25~4.50%”처럼 범위로 쓰는 걸 보신 적 있을 겁니다. 오타가 아닙니다.
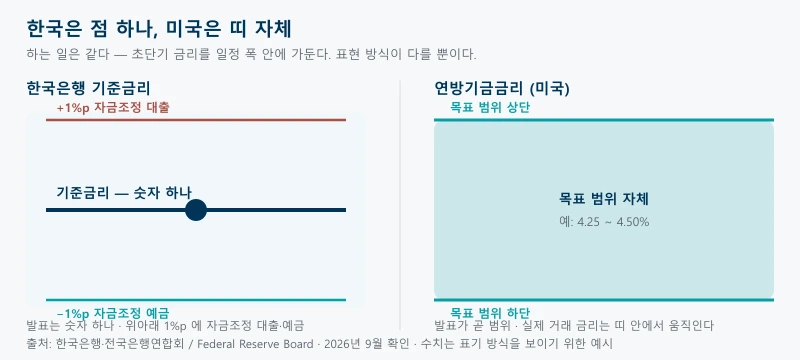
FOMC가 정하는 것은 목표 범위(target range)입니다.
연준은 공개시장운영과 역환매조건부거래(ON RRP), 환매조건부거래(repo) 같은 수단으로 실제 거래되는 금리를 그 범위 안에 머물게 합니다.
| 한국은행 기준금리 | 연방기금금리 | |
|---|---|---|
| 발표 형태 | 단일 숫자 | 범위 (상단·하단) |
| 대상 거래 | 7일물 RP 등 | 은행 간 하룻밤 준비금 대출 |
| 묶는 방식 | 위아래 각 1%p에 자금조정 예금·대출을 둬 통로를 만든다 | 공개시장운영·ON RRP·repo 로 범위 안에 머물게 한다 |
결국 둘 다 “시장 금리를 일정 폭 안에 가둔다”는 같은 일을 합니다.
한국은 점 하나를 찍고 위아래로 통로를 두르고, 미국은 띠 자체를 목표로 선언합니다. 표현 방식이 다를 뿐입니다.
그래서 “미국 금리 4.5%”라는 말은 정확하지 않습니다. 상단이 4.5%라는 뜻인지 범위 전체를 가리키는지 확인해야 합니다.
회의 일정이 정반대다
재미있는 대목입니다. 두 나라 모두 연 8회 정책 회의를 엽니다. 그런데 달이 어긋납니다.
- 한국은행 — 3·6·9·12월을 제외한 매월
- FOMC — 2026년 기준 1·3·4·6·7·9·10·12월. 3·6·9·12월에 회의가 있고, 바로 그 네 번에 경제 전망 자료가 함께 나옵니다
한국은행이 쉬는 분기 말에 미국은 가장 중요한 회의를 엽니다. 시장이 “점도표”라고 부르는 위원들의 금리 전망이 이때 공개됩니다.
실용적으로는 이렇게 읽으시면 됩니다. 3·6·9·12월의 금리 뉴스는 대체로 미국 이야기입니다. 그 달에는 한국은행이 금리를 바꿀 회의 자체가 없습니다.
강제력은 없다
분명히 해둘 것이 있습니다. 연준은 미국 안에서만 힘을 씁니다.
한국은행은 연준 결정을 따를 의무가 없고, 한국의 은행이 연준 금리를 참고해 대출금리를 정하지도 않습니다.
내 대출금리가 따라가는 것은 COFIX나 금융채 같은 국내 시장금리입니다. 그 사이에 연준은 없습니다.
한 단계 더 들어가면 이렇습니다. 은행연합회는
한국은행 기준금리가 내렸더라도 채권시장 수급 같은 요인 때문에 대출 기준금리는 오를 수 있다고 밝혀두었습니다. 한국은행조차 국내 대출금리를 보장하지 못합니다.
연준은 그보다 훨씬 멀리 있습니다.
그런데 왜 영향이 오나
강제력이 없는데도 연준 회의가 한국 뉴스 1면에 오르는 이유가 있습니다. 명령이 아니라 조건을 바꾸기 때문입니다.
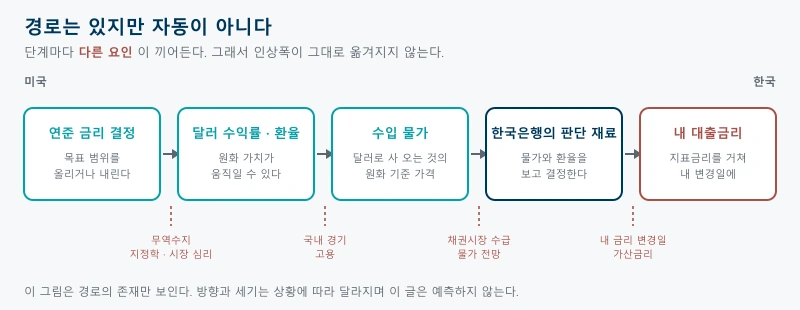
흔히 이야기되는 경로는 이렇습니다.
- 달러 자산의 수익률이 달라집니다. 미국 금리가 오르면 달러로 굴릴 때의 매력이 커집니다
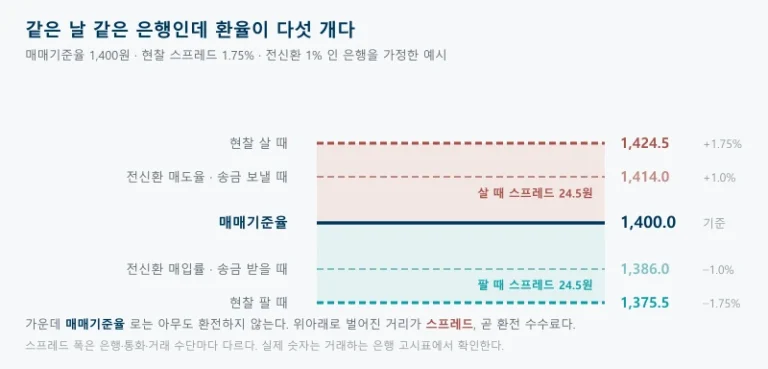
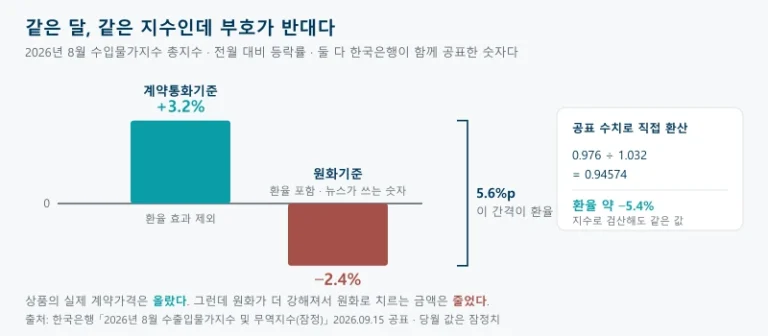
- 환율이 움직입니다. 자금이 달러 쪽으로 기울면 원화 가치가 내려갈 수 있습니다. 다만 뉴스에 나오는 환율과 내가 실제로 내는 환율은 다릅니다
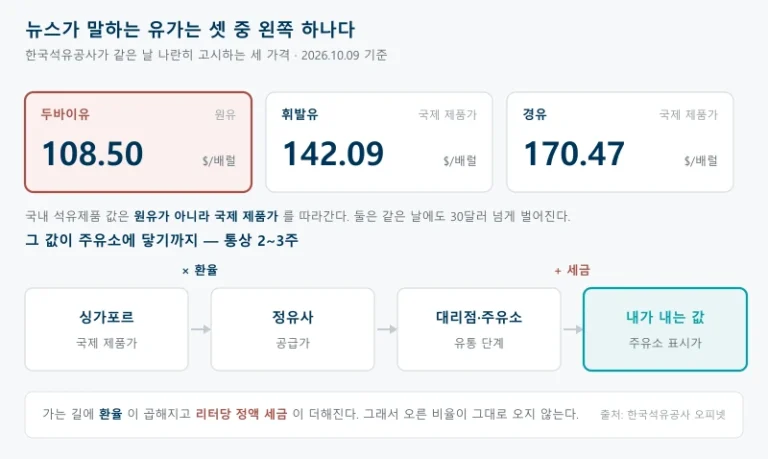
- 수입 물가가 움직입니다. 원유·원자재처럼 달러로 사 오는 것의 원화 기준 가격이 달라집니다
- 한국은행의 판단 재료가 됩니다. 물가와 환율은 통화정책이 보는 지표입니다
- 그 결정이 국내 시장금리를 거쳐 내 대출금리 변경일에 닿습니다
중요한 건 이 경로가 자동이 아니라는 점입니다. 단계마다 다른 요인이 끼어듭니다. 국내 경기가 나쁘면 한국은행은 미국이 올려도 안 올릴 수 있고, 환율은 미국 금리 말고도 무역수지·지정학·시장 심리에 함께 반응합니다.
그래서 “연준이 0.25%p 올렸으니 내 이자도 0.25%p 오른다”는 계산은 성립하지 않습니다. 방향이 같을 때가 많을 뿐이고, 시차도 길고, 때로는 어긋납니다.
이 글은 앞으로 금리가 어떻게 될지 예측하지 않습니다. 경로가 존재한다는 것과 그 경로가 자동이 아니라는 것까지만 다룹니다.
1차 출처는 아래에서 볼 수 있습니다.
- 연방기금금리와 공개시장운영 — Federal Reserve Board (영문)
- FOMC 회의 일정과 회의록 — Federal Reserve Board (영문)
- 기준금리와 대출금리의 관계 — 전국은행연합회 소비자포털
흔한 오해 세 가지
“연준이 올리면 한국은행도 올려야 한다”
의무가 없습니다. 한국은행은 국내 물가와 경기를 보고 정합니다. 미국 금리는 환율을 통해 그 판단에 재료로 들어갈 뿐입니다. 두 나라 금리가 벌어진 채로 유지된 기간도 있었습니다.
“미국 금리는 4.5% 하나다”
FOMC가 정하는 것은 범위입니다. 상단과 하단이 따로 있고, 실제 시장에서 거래되는 금리는 그 안에서 움직입니다. 기사마다 상단을 쓰기도 하고 범위를 통째로 쓰기도 해서 숫자가 달라 보일 수 있습니다.
“연준 회의는 매달 있다”
연 8회입니다. 그리고 그중 네 번(3·6·9·12월)에만 경제 전망 자료가 같이 나옵니다. 같은 회의라도 무게가 다릅니다. 참고로 그 네 달에는 한국은행 회의가 없습니다.
정리
- 연방기금금리는 은행끼리 하룻밤 빌려줄 때의 금리다. 우리 대출금리가 아니다
- 한국은 단일 숫자 + 위아래 통로, 미국은 범위 자체를 목표로 한다
- 둘 다 연 8회. 한국은 3·6·9·12월을 빼고, 미국은 그 달에 전망까지 낸다
- 연준은 한국에 강제력이 없다. 한국은행조차 국내 대출금리를 보장하지 못한다
- 영향은 환율과 물가를 거쳐 판단 재료로 들어온다. 자동이 아니고 단계마다 끊길 수 있다
- 따라서 인상폭이 그대로 내 이자에 옮겨지지 않는다
한국은행 기준금리의 구조는 기준금리는 금리가 아니라 거래 조건이다에서, 그 금리가 내 이자까지 오는 국내 경로는 기준금리가 바뀌어도 내 대출 이자는 왜 그대로일까와 코픽스(COFIX)에서 다뤘습니다.
이 글은 연준의 정책금리 구조를 설명하기 위한 것이며 환율이나 금리의 향방을 예측하지 않습니다. 제도와 일정은 바뀔 수 있으므로 위 1차 출처에서 확인하시기 바랍니다.